個人事業主の、開業と経理の実録

開業手続き、全部やってみた記録。
つまずいた箇所や、気を付けるべきポイントを整理しています。

01開業ロードマップ

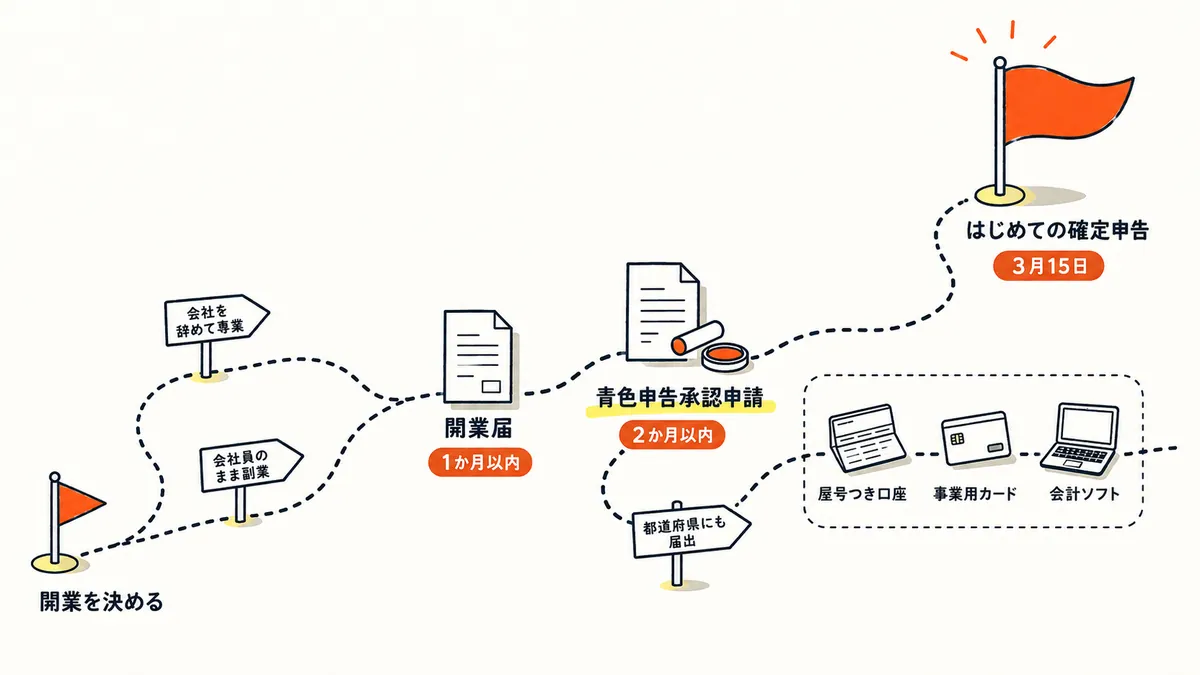
まず全体像。全員共通の幹はたった2枚で、あとは自分に関係する枝だけ見れば足ります。

開業ロードマップの全体図。開業を決める→(会社を辞めて専業/会社員のまま副業)→開業届(1か月以内)→青色申告承認申請(2か月以内)→都道府県にも届出→任意の屋号つき口座・事業用カード・会計ソフト→はじめての確定申告(3月15日)

働き方でここだけ変わる

会社を辞めて、専業でやる

全員共通(ここが本体)

開業届を出す必須

開業日から1か月以内(原則。遅れても罰則はない)

個人事業の開業・廃業等届出書 → 納税地の税務署

青色申告承認申請書を出す落とすと損

開業日から2か月以内(1月15日以前の開業は、その年の3月15日)

所得税の青色申告承認申請書 → 納税地の税務署

出し忘れるとその年は65万円控除を失う。e-Tax申告が必要なので、マイナンバーカードと利用者識別番号も早めに用意しておく。

→ 自分の場合いくら得か試算する

+ 都道府県にも: 事業開始等申告書 —開業から15日以内(東京都の場合。期限・様式は都道府県で異なる)。開業届(税務署)とは別の届出です要確認

状況によって異なる

自宅の住所を公開したくない

家族に給与を払いたい

  • 青色事業専従者給与に関する届出書を出す算入したい年の3月15日まで(1月16日以後の開業は開業から2か月以内)専従者給与も源泉徴収の対象。給与支払事務所の届出(開業届の給与欄で兼ねられる場合あり)と納期の特例も確認する。

そろえておくと楽(任意)

屋号つき口座をつくる

事業とプライベートのお金が分かれ、帳簿づけが一気に楽になる

任意・期限なし(開業届の控えがあると屋号名義が通りやすい)

会計ソフトを連携する

口座・カードの明細が自動で仕訳に。65万円控除の複式簿記もほぼソフト任せにできる

任意・期限なし(口座・カードを先に作ると二度手間がない)

02手続きの記録

本人がこれから手続きした順に、第1回から。つまずいた箇所もそのまま残します。

  1. 開業届
  2. 青色申告承認申請書期限あり
  3. 屋号つき口座
  4. 事業用カード
  5. 会計ソフト連携

03国税庁の原文から読む

タックスアンサーを原文から引用し、条文の言い回しを翻訳しながら解説します。